序言
2026年8月下旬,一场极端暴雨突袭南加州,洛杉矶72小时降雨量创下56年纪录,洪水与泥石流导致大面积断电和交通瘫痪。这场灾害再次将极端天气与金融风险的关联推向风口浪尖。然而,对于银行、保险和投资机构而言,真正紧迫的问题并非”这次损失了多少”,而是——当下一次极端洪水来临时,资产组合究竟会暴露在多大的风险之下?
对于金融机构而言,洪水一旦发生,影响的不只是受灾区域本身,还可能进一步传导至住宅、商业和工业资产,带来财产损失、企业停产、供应链中断以及保险赔付增加,并最终反映在企业现金流、资产价值和金融机构的资产组合表现上。
因此,洪水金融风险分析需要从物理灾害进一步量化为经济损失和金融风险,并将气候数据、极端降水、洪水模拟、地理空间信息、资产暴露和损失模型连接起来,建立一条完整的风险传导链。
本文以美国加州洪水风险分析为例,从一场极端降雨开始,沿着这条风险传导链逐步拆解,并探讨这些自然灾害风险最终如何转化为可以被金融机构识别和管理的风险数字。
01
地形与降水:洪水风险的动态空间分析
洪水的形成并不单纯取决于降雨量。
同样强度的一场暴雨,发生在山区、河谷和平原地区,最终产生的洪水范围和损失可能完全不同。这是因为地形决定了水流的方向、汇流速度以及积水和洪水扩散的空间。
从美国地质调查局(USGS)的加州地形数据可以看到,加州地形具有鲜明的空间差异,整体呈现出“两山夹一谷”的格局,西侧为紧邻太平洋的海岸山脉,东侧为内华达山脉,中部则分布着以萨克拉门托谷、圣华金谷为代表的广阔冲积平原。山地、河谷与平原相互交错,形成复杂的高程梯度,也决定了降水落地后的汇流方向和水流扩散路径。
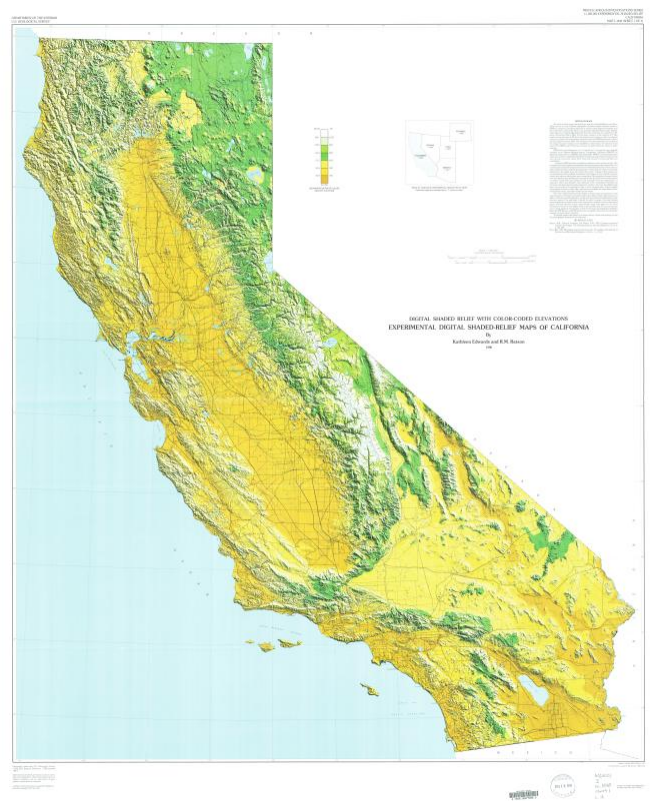
图1 加州整体地形地貌图
信息来源:美国地质调查局(USGS)
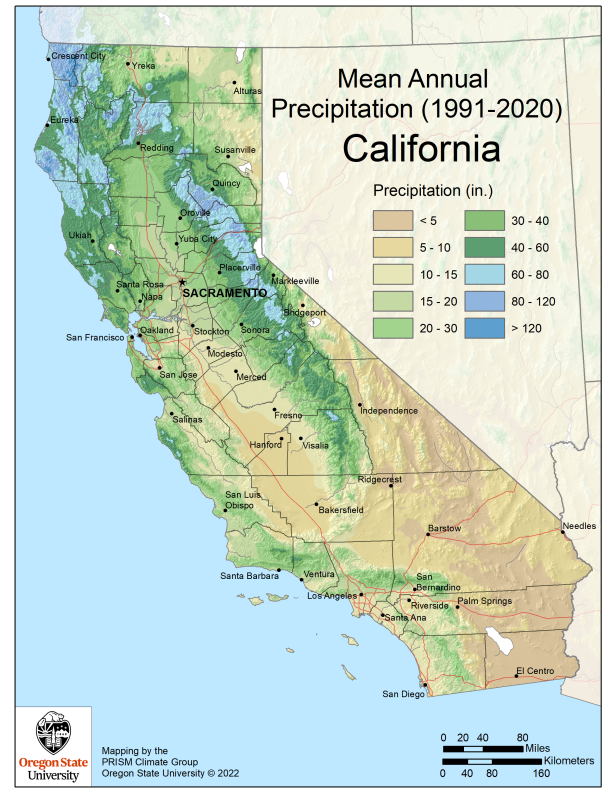
图2 加州降水气候态
信息来源:俄勒冈州立大学 PRISM 气候小组
如果将地形视为洪水形成的空间基础,那么降水则是驱动洪水发生的直接气象条件。
有机数进一步采用俄勒冈州立大学 PRISM的气候数据,对加州近30年气候态的年降水总量进行空间分析。从整体分布来看,加州年降水量呈“北多南少、西多东少”的梯度分布。
这种空间差异并非偶然,而与加州独特的地形和大气环流密切相关。来自太平洋的水汽随西风带向东输送,在经过海岸山脉和内华达山脉时受到地形抬升,形成较为丰沛的降水,因此山脉西侧及北部部分区域形成降水高值区;而当气流越过山脊后,水汽大量消耗,在雨影效应以及副热带高压等因素共同作用下,降水量迅速减少,最终形成加州东南部相对干旱的内陆和荒漠区域。
对于洪水风险而言,长期平均降水更多反映区域的气候背景,真正决定极端洪水事件的,则是短时间内异常集中的强降雨。
极端降水可能在短时间内产生大量地表径流,并使河流行洪、城市排水以及防洪设施承受较大的压力。因此,洪水风险建模需要进一步刻画极端降水的空间位置、强度及其与当地地形条件之间的关系。
02
百年一遇洪水:以年度超越概率刻画极端事件
在洪水风险分析中,“百年一遇”是一个常见的风险表述。
它并不意味着洪水发生后需要等待100年才会再次发生,而是对应约1%的年度超越概率(Annual Exceedance Probability,AEP)。也就是说,在统计意义上,每一年发生超过这一洪水强度事件的概率约为1%。
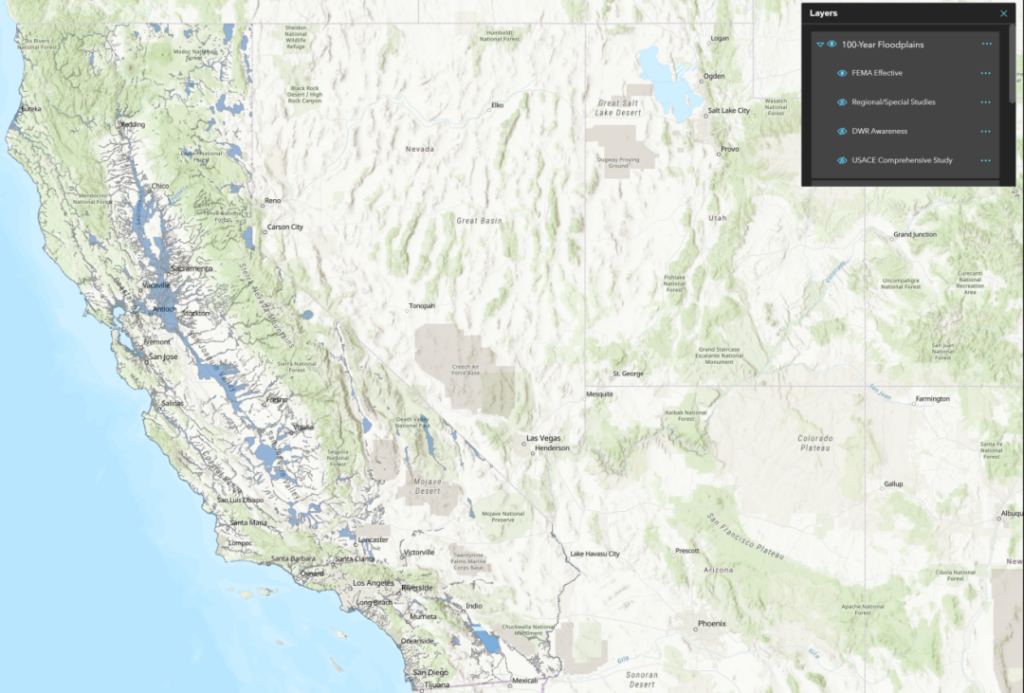
图3 加州百年一遇洪水淹没区域分布(图中浅蓝色阴影区域表示百年一遇洪水情景下的潜在淹没区域)
信息来源:美国联邦紧急事务管理局(FEMA)
上图(图3)展示了加州百年一遇洪水的潜在淹没范围。结合前文的地形和降水分布,可以看到,洪水风险具有明显的空间聚集特征,其形成与地形、降水以及流域汇流过程密切相关。
在加州北部,海岸山脉和内华达山脉西坡是强降水和高海拔积雪的重要区域。降水和融雪形成的径流沿地形向低洼区域汇集,使萨克拉门托谷及萨克拉门托—圣华金三角洲等区域面临较为显著的洪水淹没风险。
而在南部和内陆地区,即使部分区域常年较为干旱,也并不意味着洪水风险较低。当极端降水或来自内华达山脉的高山径流集中汇入低洼盆地,而当地排水和外排能力有限时,仍可能形成大范围、持续时间较长的地表积水。
FEMA的百年一遇洪水地图提供了一个特定重现期下的风险空间分布,但如果需要进一步评估不同洪水强度对应的经济损失,就不能只依赖单一的洪水情景。
风险模型需要覆盖从中等洪水到极端洪水的一系列可能事件,并为每一场事件赋予相应的发生概率。
这也是大规模灾害事件集在洪水风险建模中的重要作用。
03
CMIP6:扩展极端降水事件样本
历史观测数据是洪水风险分析的重要基础,但历史记录本身存在样本数量有限的问题。
对于低频、高损失的极端洪水而言,仅依靠几十年的历史观测,很难完整覆盖未来可能出现的各种极端情景。因此,灾害风险模型通常需要在历史数据之外,引入气候模型模拟结果,构建规模更大的潜在灾害事件集合。
在本次分析中,有机数引入CMIP6气候模型数据,基于34个气候模式的模拟结果,进一步构建大规模降水事件集合,从而将有限的历史降水样本扩展为覆盖不同强度、不同空间分布的极端降水事件。
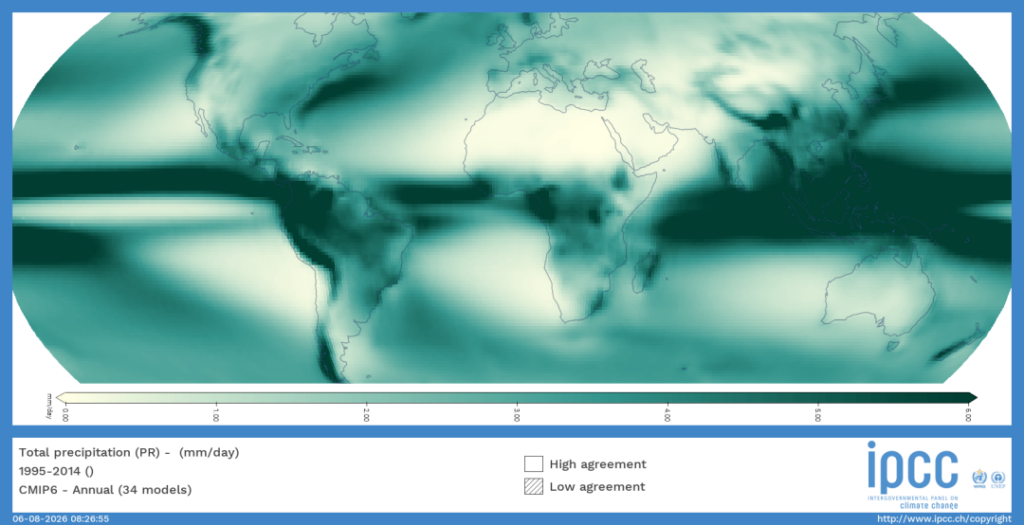
图4 CMIP6降水数据
信息来源:政府间气候变化专门委员会(IPCC)
04
构建大规模灾害事件集
但对于洪水风险分析而言,降水本身并不是最终的灾害结果。同样的降水量,发生在不同地形、不同流域和不同土地利用条件下,可能形成完全不同的洪水过程。因此,还需要进一步将这些极端降水事件输入水文模型,模拟降水转化为地表径流后,水流如何汇集、扩散,并最终形成洪水淹没。
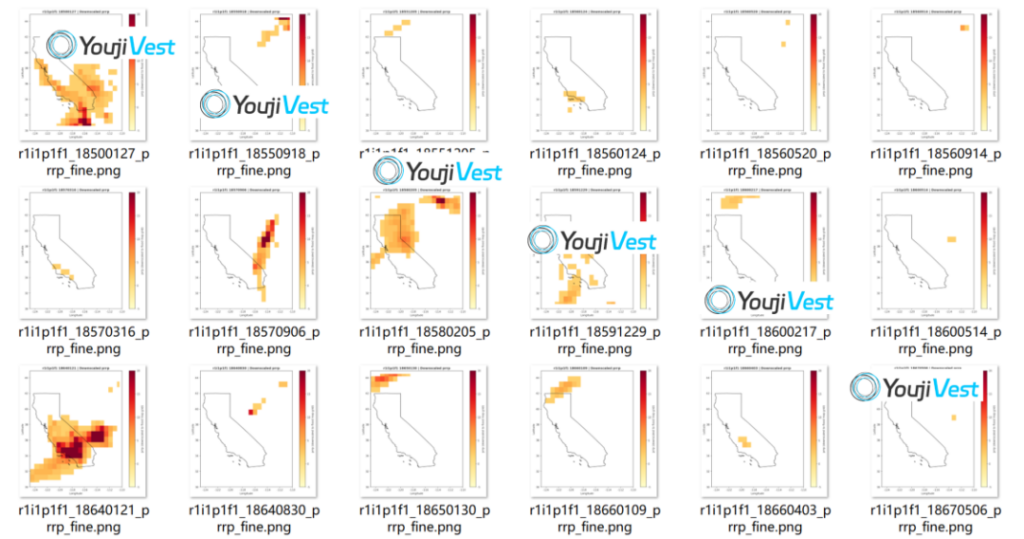
图5 有机数基于CMIP6降水数据构建的大规模致灾降水事件集
通过将有限的历史降水样本扩展至数千年尺度,有机数能够获得大量不同强度、不同空间分布的潜在极端降水事件,从而突破单纯依赖历史观测数据的限制。
在此基础上,有机数进一步将这些降水事件输入水文动力模型,模拟降水转化为地表径流后的汇集、演进与扩散过程,并计算每一场降水事件对应的洪水影响范围和水深,由此形成大规模洪水灾害事件集。
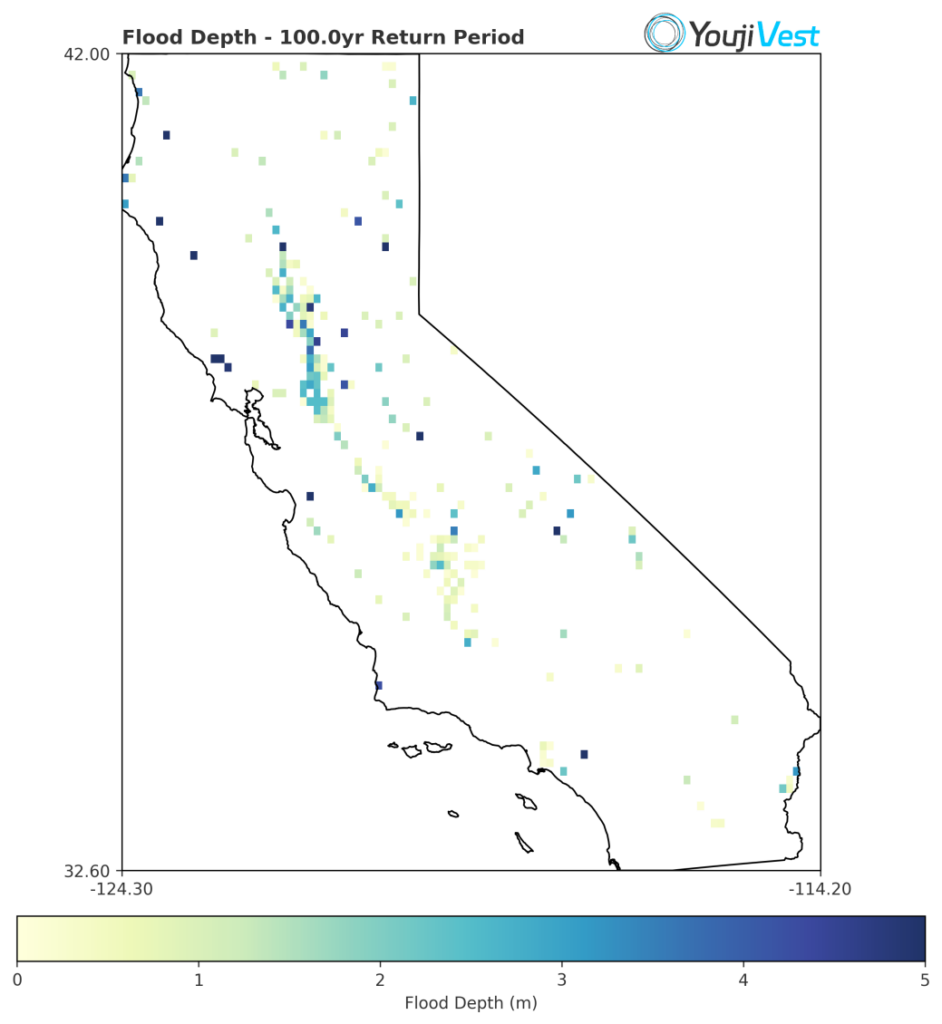
图6 有机数模拟的洪水地图(重现期=100年)
基于上述大规模洪水事件集,有机数进一步计算不同重现期下的洪水风险,并得到加州百年一遇洪水的模拟分布。
将图6与前文FEMA提供的百年一遇洪水地图(图3)进行对比可以看到,有机数模型模拟的洪水空间分布与FEMA结果整体较为吻合。这表明,有机数通过“气候数据—极端降水事件—水文动力模拟”建立起来的灾害模拟链条,能够较好地还原加州主要洪水风险区域。
05
EP Curve:用概率分布刻画洪水损失
通过大规模致灾降水事件驱动水文动力模型,我们得到了不同洪水情景下的淹没范围和水深。但对于金融风险分析而言,仅仅知道“哪里会被淹”还远远不够。
因此,有机数进一步将洪水模拟结果与资产暴露数据进行空间匹配。
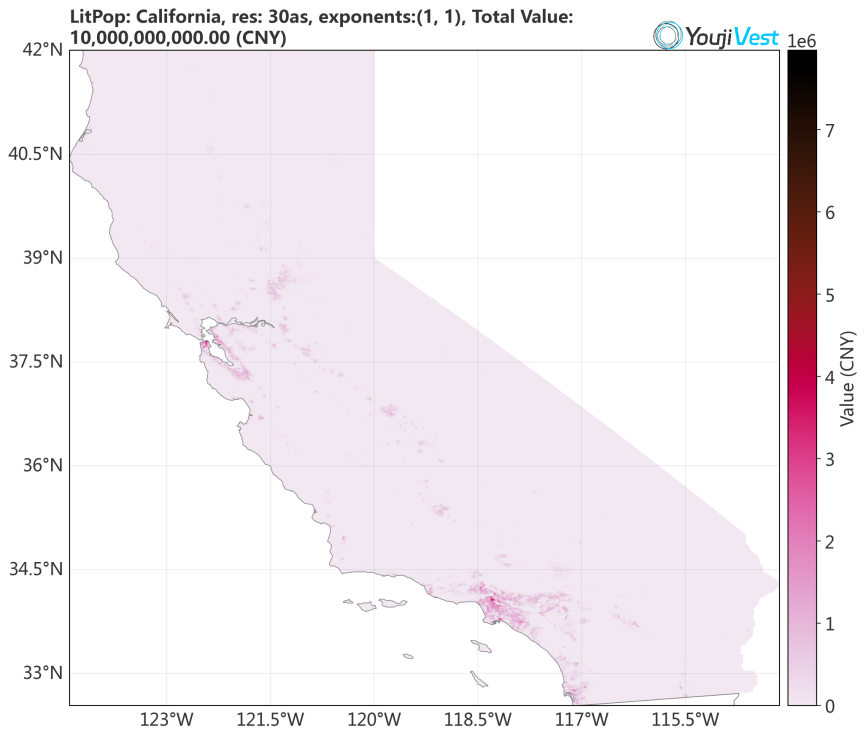
图7 资产暴露分布地图
在本次分析中,假定加州总资产价值为100万亿美元,并依据人口、夜间灯光等空间分布信息,将资产价值分配至不同的地理空间位置,从而构建加州资产暴露分布。
在此基础上,每一场洪水事件都可以与对应区域的资产进行空间叠加,识别洪水影响范围内有哪些资产,以及这些资产的暴露规模。
但“被洪水影响”并不意味着所有资产都会产生相同程度的损失。不同类型的资产在建筑结构、功能用途和抗灾能力等方面存在差异,因此,在确定资产暴露后,还需要进一步建立洪水影响程度与资产损失之间的对应关系。即将洪水水深等物理灾害指标进一步转化为资产损失率,从而计算每场洪水事件可能造成的经济损失。
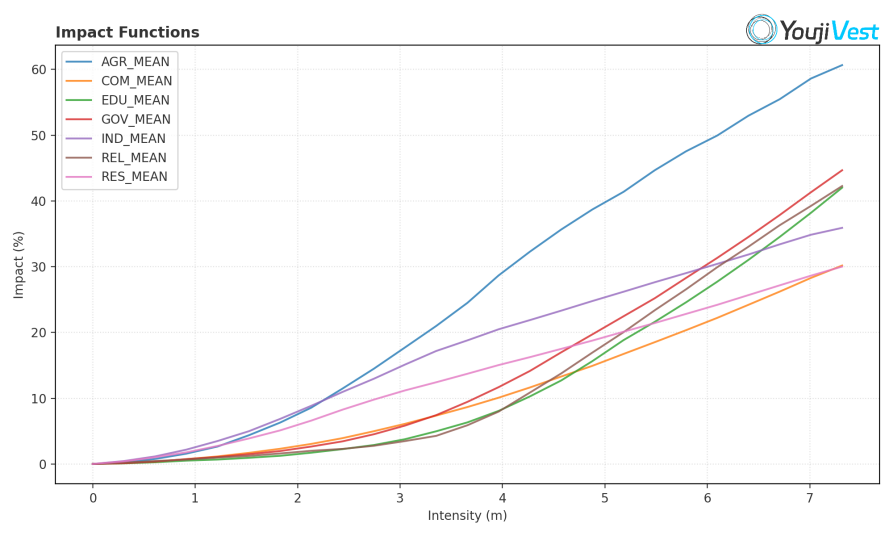
图8 7类损失曲线设计
通过将模拟得到的洪水灾害事件与空间化资产暴露数据及不同资产类型的灾损曲线进行匹配,有机数进一步估算每场洪水事件可能造成的潜在经济损失,最终形成海量的洪水灾害损失事件集,为后续的洪水风险量化与分析提供数据基础。
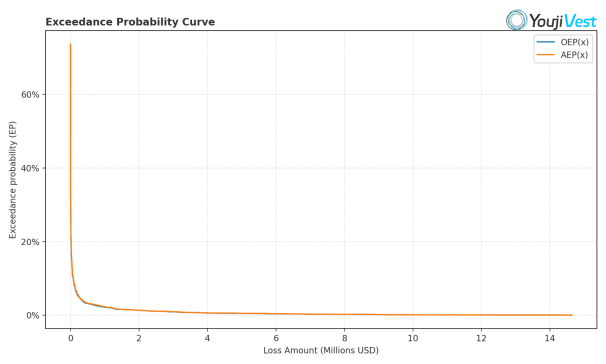
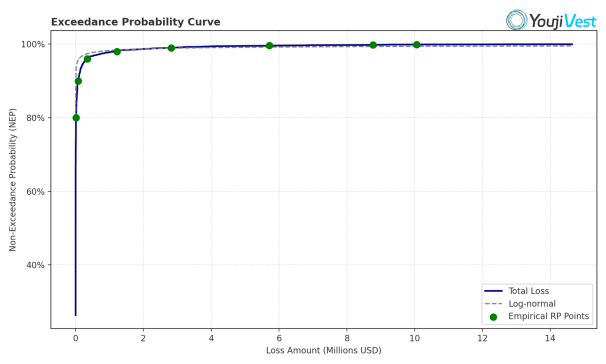
图9和图10 EP Curve和NEP Curve
拥有大规模损失事件集之后,风险分析的核心从单个灾害事件转向整体损失分布。
在灾害风险建模中,EP Curve(Exceedance Probability Curve,超越概率曲线)用于描述不同损失水平对应的超越概率,即损失超过某一金额的可能性。EP Curve将“损失金额”和“发生概率”联系起来,描述在一系列可能的灾害情景下,损失超过某一金额的概率。
将这些不同损失水平对应的概率连接起来,就形成了一条完整的超越概率曲线。曲线越往右,意味着损失越大;而对应的超越概率通常越低。由此,我们可以直观地观察到小额损失发生得多不多,以及极端巨灾损失究竟有多大概率出现。
与EP Curve对应的NEP Curve(Non-Exceedance Probability Curve,未超越概率曲线)则从另一个角度描述损失分布,表示损失不超过某一金额的概率。
因此,EP和NEP并不是两个彼此独立的指标,而是从“超过”和“不超过”两个方向,共同刻画灾害损失的概率分布。
这也意味着,风险不再是一个单一的“最大损失”数字,而是一整套“损失规模—发生概率”的关系。
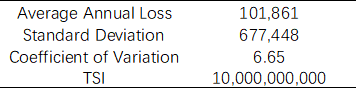
图11 汇总计算结果
当我们拥有完整的灾害事件集和损失概率分布之后,就可以进一步提取金融机构更加熟悉的风险指标例如AAL(Average Annual Loss)、AEP、OEP(Occurrence Exceedance Probability)、损失率等。通过这些指标,原本属于气候科学和灾害研究领域的洪水风险,就可以进一步转化成银行、保险机构和投资者熟悉的金融风险语言。
06
历史验证:检验模型对现实损失的解释能力
完成洪水损失模拟后,有机数进一步将模拟结果与美国加州过去约30年的历史洪水损失数据进行对比。
从历史灾害损失与模型模拟结果的交叉验证(图12)结果来看,模型所刻画的损失规模与历史实际损失水平总体保持较好的吻合,能够较好地反映加州洪水风险的历史变化特征。
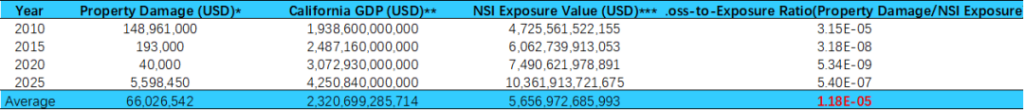
图12 加州历史灾损统计
信息来源:美国国家海洋和大气管理局 (NOAA)、圣路易斯联储经济数据库(FRED)、美国国家结构/建筑资产数据库(NSI)
这一验证环节为模型结果提供了现实数据层面的校验,也说明基于气候数据、洪水模拟、资产暴露和灾损曲线建立的模型,不仅能够生成未来潜在的极端洪水事件,也能够在一定程度上解释历史灾害损失。
结语
让洪水风险真正进入金融决策
从地形和降水,到极端事件生成;从洪水模拟,到资产暴露;再从资产损失,到概率分布和金融风险指标,洪水风险量化实际上是一条由多个数据和模型环节共同构成的风险传导链。
有机数将气候数据、空间数据、灾害模拟、资产暴露和损失模型进行贯通,将洪水从一种以“淹没范围”描述的自然灾害,进一步转化为可以计算的经济损失,并最终连接到金融机构熟悉的AAL、AEP、OEP和损失率等风险指标。
这意味着,洪水风险分析的终点不再是一张风险地图。
对于银行、保险机构、投资者和企业而言,更重要的是理解一场极端洪水可能影响多少资产、造成多大损失,以及这些损失在不同概率水平下如何分布。
当自然灾害能够被转换成资产损失、现金流影响和组合风险,气候与灾害数据才真正具备进入金融决策体系的价值。