一份尚未发布的文件
为什么值得企业提前关注?
同样的取水量,发生在水资源充足地区和长期缺水的流域,风险含义并不相同;同样一处厂房,位于普通工业用地还是生态敏感区域,项目审批、运营成本和资产价值也可能面临不同影响。这正是自然相关风险与传统环境信息披露的一个重要区别。
过去,企业披露环境信息,更多关注“消耗了多少、排放了多少”。随着自然相关议题进入投资者和监管机构的视野,关注点正在进一步向企业在哪里经营、依赖什么自然资源、对自然产生什么影响,以及这些变化是否可能转化为经营和财务风险延伸。
2026年7月,国际可持续准则理事会(ISSB)批准拟议的自然相关披露实务公告进入征求意见稿投票程序,虽然正式文本尚未发布,具体条款仍可能调整,但ISSB近期的一系列会议决定已经释放出较为清晰的方向:自然相关信息将与企业的资产、经营活动、价值链、风险管理以及财务影响建立更加直接的联系。
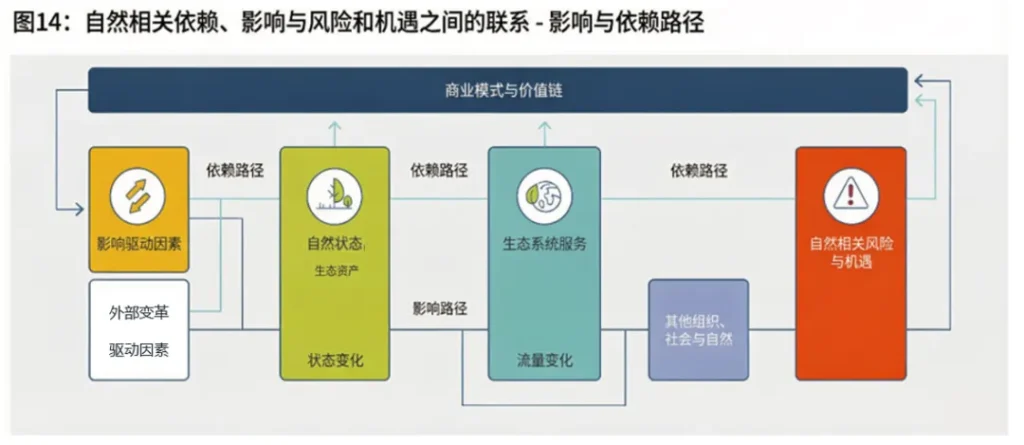
图1 自然相关依赖、影响与风险机遇的连接路径 资料来源:TNFD Recommendations(2023),Figure 14
一、自然风险正在从环境议题走向财务议题
气候披露的发展已经让企业逐渐习惯了一种新的表达方式:极端天气、政策变化、碳成本等环境因素,需要进一步转换为收入、成本、资产价值、融资条件等财务语言。自然相关风险与此类似,但有一个更加突出的特点:高度依赖地点。
一家食品企业可能依赖特定产区的土壤质量、水资源和授粉服务;矿业企业的风险可能集中在取水许可、生态修复和社区关系;房地产和基础设施项目需要关注土地开发与生态敏感区域之间的关系;银行和保险机构则可能通过贷款、投资和承保组合间接承担自然相关风险。因此,自然风险并不一定发生在企业总部,也不一定局限于企业自有运营范围。它可能位于一座工厂所在的流域、一处矿山周边的生态系统、一家供应商所在的农业产区,也可能存在于金融机构持有的资产组合中。
对投资者而言,企业开展了多少节水、植树或生物多样性保护项目只是一个方面,更重要的是,这些自然因素是否已经进入企业的风险管理和经营决策,并可能对企业未来的发展产生实质影响。
这也是自然相关信息逐步进入财务披露体系的基础。
二、ISSB这次究竟改变了什么
以现有的披露框架承接自然议题
ISSB已经通过IFRS S1建立了可持续相关风险和机遇的披露框架。对于可能合理预期影响企业前景的重大自然相关风险和机遇,企业本身已经需要在IFRS S1框架下进行考虑。因此,ISSB此次并不是另设一套与IFRS S1、IFRS S2并行的自然相关准则,而是拟通过一份自然相关披露实务公告(IFRS Practice Statement),为企业提供更具体的应用指导,帮助企业更一致地识别和披露自然相关风险与机遇。
需要注意的是,实务公告本身属于非强制性指引(non-mandatory guidance)。因此,企业现阶段其实不必把它当作一套新的强制性披露要求,而是理解自然相关信息应当如何进入现有的可持续相关财务披露框架。
图2 ISSB自然相关披露项目工作人员文件
资料来源:IFRS Foundation,ISSB June 2026 Staff Paper AP3A
从“生物多样性”走向更完整的“自然相关”
框架
ISSB此前的研究重点包括生物多样性、生态系统和生态系统服务,2026年进一步将项目名称调整为自然相关披露。与单独讨论生物多样性相比,“自然相关”覆盖的范围更广,包括企业对自然的依赖和影响,以及由自然变化带来的物理风险、转型风险和相关机遇。例如:
-
水资源短缺、土壤退化、授粉服务下降,可能形成物理风险;
-
环境政策、许可要求、市场偏好和供应链标准变化,可能形成转型风险;
-
资源效率、替代原材料和自然相关解决方案,则可能形成新的业务机遇。
因此,关键在于能否解释这些因素与业务之间的关系,以及它们可能如何影响企业前景。
“在哪里”会成为自然风险分析的重要信息
自然风险最大的特点之一,就是同一项经营活动发生在不同地点,风险水平可能完全不同。
因此,ISSB近期讨论中特别关注了地点信息(location information)。目前的暂定方向包括对已经识别出的自然相关风险和机遇,企业可能需要进一步考虑相关资产或业务活动的金额和比例,同时结合信息可得性以及成本效益等因素确定披露程度。因此,企业未来需要逐渐建立这样一条数据关系:
资产/项目 → 地点 → 自然环境 → 依赖与影响 → 风险与机遇 → 财务影响
例如,将工厂、矿区、农场、基础设施项目和重点供应商的地点信息,与流域、水资源压力、生态系统、生物多样性重要区域等数据进行匹配,再对重点资产进一步分析其收入、成本、资产价值或资本开支暴露。
三、自然相关披露,正在改变企业的数据基础
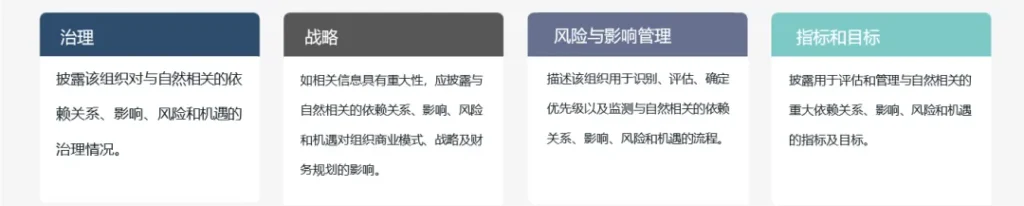
图3 TNFD自然相关披露的四大支柱
资料来源:TNFD Recommendations(2023),Figure 1
对于企业而言,自然相关披露真正需要补上的是数据颗粒度和数据之间的关系。
边界从“自有运营”延伸到“重大价值链”
企业可以先以财务报告主体为基础,再识别上下游价值链中的重要自然接触点。原材料依赖程度高的企业,重点可能在上游农业、林业或矿产资源产区;消费品企业需要进一步了解采购和外包生产环节;金融机构则需要从贷款、投资和承保组合出发识别自然风险。这并不意味着企业需要一次性覆盖所有供应商,而是可以根据业务重要性和自然依赖程度识别重点区域,再逐步扩大分析范围。
数据从集团总量下沉到地点和资产
过去,很多环境数据主要以集团总量呈现,但自然风险分析需要进一步落实到具体的空间位置。以用水数据为例,除了统计集团整体用水量,还需要明确对应的工厂、项目及所在流域。因此,资产、项目、业务活动和重点供应商的空间位置,会成为后续自然风险分析的重要基础。当这些空间信息建立起来之后,还可以与流域、生态系统、保护地、生态敏感区域以及自然风险数据进行叠加。
自然信息从报告素材进入经营决策
自然相关信息最终不应只在报告编制期间集中收集。对企业来说,更实际的应用场景包括项目选址、投资决策、供应商管理、风险识别和业务连续性管理。在这一过程中,可以复用现有的ESG治理架构、风险管理流程、数据字典和内部控制体系,再逐步补充自然相关的地点、依赖、影响和风险数据。
四、哪些行业需要更早关注自然风险?
ISSB目前并没有按照行业规定自然相关披露的实施批次。但从企业自身准备的角度,可以重点关注三个特征:
-
对自然依赖程度高
-
自然影响程度高
-
资产和供应链空间分布广
农业、食品、林业和渔业的自然风险往往直接来自原材料产地;采矿、油气、化工和公用事业需要重点关注水资源、土地利用、污染和生态修复;房地产和基础设施项目与土地、生态系统和项目选址密切相关;制造业和消费品企业则需要进一步关注上游供应链。
金融机构的情况有所不同。银行、保险和资产管理机构的直接运营活动可能对自然影响有限,但其贷款、投资和承保组合可能连接大量自然敏感型行业,因此自然风险可能通过客户信用风险、抵押品价值、保险赔付和投资组合表现等渠道传导。
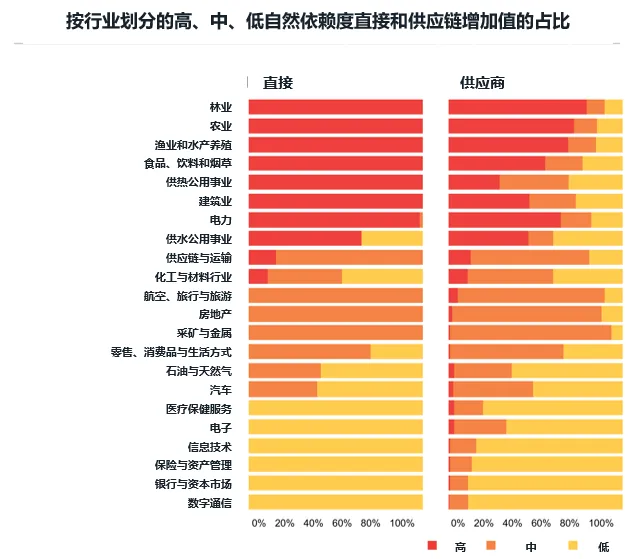
图4 各行业直接与供应链自然依赖程度
资料来源:WEF与PwC(2020)
五、企业现在可以做什么?
征求意见稿尚未发布,企业无需现在就按照一份尚未最终确定的文件搭建完整披露体系,但底层数据和分析能力可以提前准备。
第一步 找到风险在哪里
建立资产、项目、业务活动和重点供应商的位置清单,将地址转化为空间坐标,并与流域、生态系统、保护地等信息进行匹配。第一轮分析重点是找到需要进一步关注的区域。
第二步 解释风险如何传导
识别业务依赖哪些生态系统服务、对自然施加哪些压力,再判断它们如何转化为物理风险、转型风险或机遇。随后连接收入、成本、资产价值、融资和业务连续性,进入投资者重大性判断。
第三步 把分析变成管理机制
明确财务、风险、运营、采购、法务合规和数据团队的责任,把自然信息纳入现有ESG治理、风险评估和审批流程,并为正式征求意见稿发布后的口径更新预留空间。
六、从空间识别到财务影响
有机数的自然风险数据能力
自然相关分析不仅需要识别企业与自然的关系,还需要将自然信息落实到具体资产和经营活动,并进一步与企业的风险管理和财务信息建立联系。
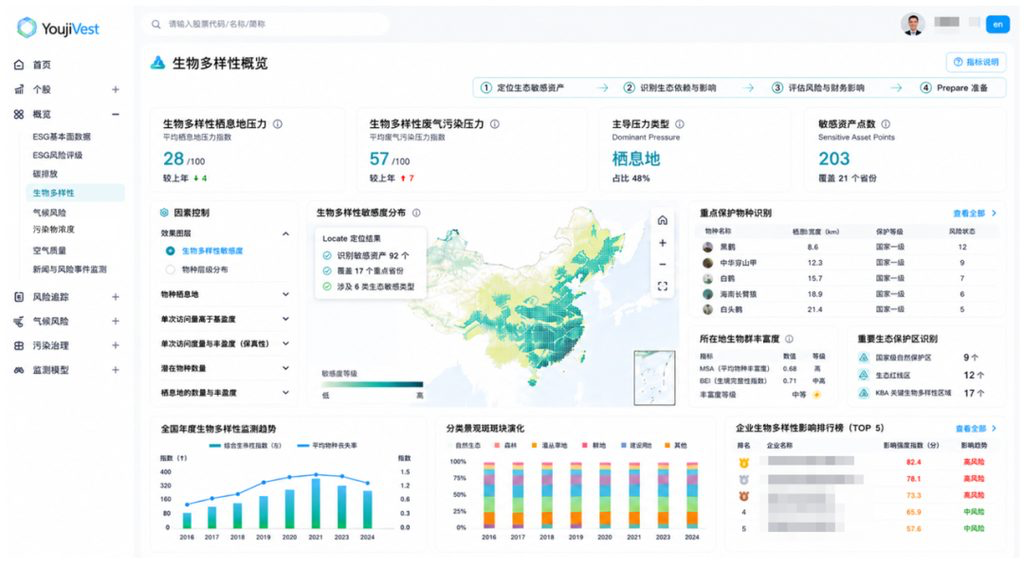
图5 有机数生物多样性风险分析平台界面
有机数现有生物多样性数据能力以空间化识别为基础,可针对企业、厂房、项目等具体地点开展自然相关分析,并从两个方向识别企业与自然之间的关系:
-
生物多样性压力因子用于识别企业活动对自然施加的相对压力;
-
生物多样性暴露因子用于评估企业因生态脆弱性和生态系统功能退化而面临的潜在风险。
在此基础上,企业可以先通过空间数据识别高暴露资产和重点区域,再结合现场数据、供应链信息以及自然依赖和影响等信息,对重点地点开展深入分析,并将相关结果与收入、成本、资产价值、资本开支等经营及财务数据进行关联。由此,自然风险分析可以从空间层面的“在哪里、面临什么风险”,进一步延伸至业务层面的“如何影响经营,以及可能产生什么财务影响”,为自然相关风险管理和信息披露提供数据基础。
主要资料
-
ISSB自然相关披露项目页及2026年7月暂定决定;
-
ISSB关于拟议实务公告形式及2026年10月目标发布日期的说明;
-
ISSB 2026年6月会议更新 首次应用与合规声明;
-
ISSB 2026年4月会议更新 区位信息与利益相关方参与;
-
ISSB 2026年5月会议更新 情景分析与LEAP方法;
-
ISSB 2026年3月会议更新 指标 战略与目标;
-
TNFD建议及LEAP方法资料;
-
昆明蒙特利尔全球生物多样性框架行动目标15;
说明:本文关于ISSB拟议内容的表述基于截至2026年9月10日的公开会议暂定决定,最终以正式征求意见稿为准。